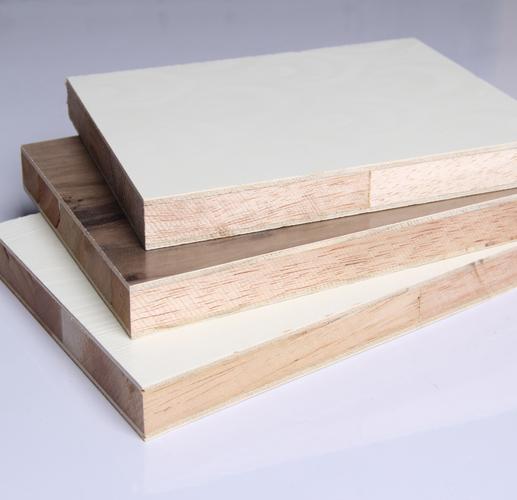
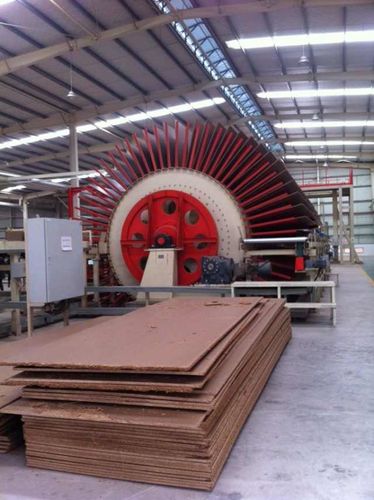
国内人造板持续涨价,成本压力巨大——行业面临深度调整
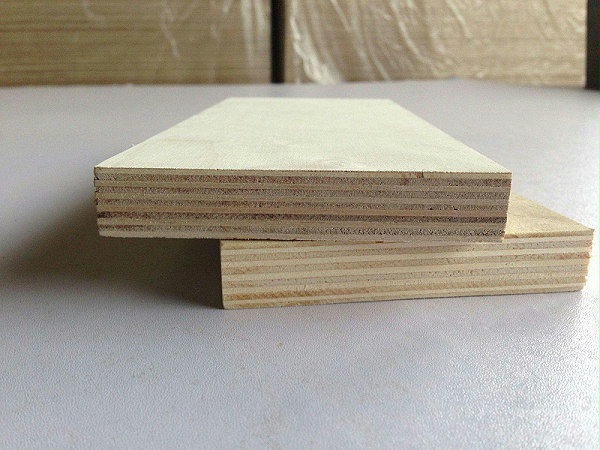
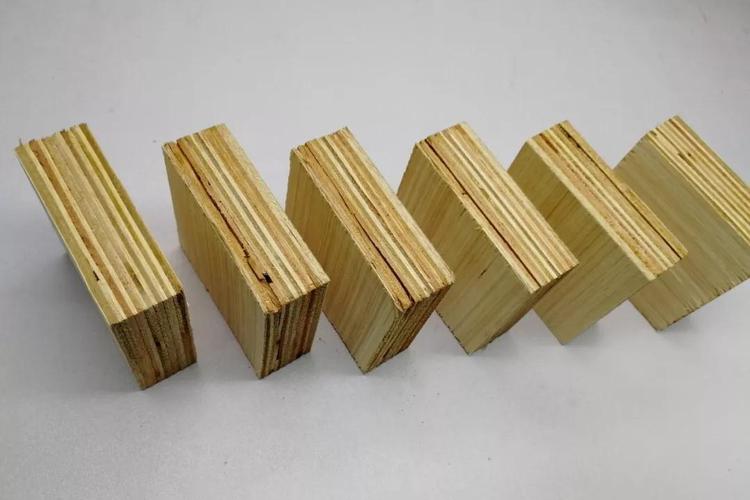
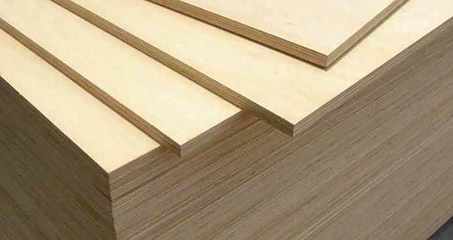
国内人造板市场经历了一轮持续性涨价潮,从刨花板、纤维板到胶合板,价格普遍上扬,部分品类涨幅甚至超过30%。与价格上涨形成鲜明对比的是,下游需求并未同步回暖,人造板企业正承受着前所未有的成本压力,行业进入了深度调整期。
一、原料成本飙升是涨价的直接推手
人造板的主要原材料包括木材、胶黏剂以及能源。自2020年以来,国内木材供应持续偏紧。一方面,天然林保护工程深入实施,国内木材采伐量受限;另一方面,进口木材受疫情、国际海运价格暴涨、主要产材国出口政策调整等多重因素影响,到岸价大幅攀升。例如,进口松木、桉木等速生材价格同比上涨30%-50%,直接推高了板材的生产成本。
胶黏剂的主要原料——甲醛、尿素、三聚氰胺等化工产品,受环保限产和能源价格影响,价格也一路走高。以尿素为例,2022年以来涨幅超过40%,使得每吨人造板的胶黏剂成本增加近百元。煤炭、电力价格的上调,进一步抬高了人造板的生产能耗成本。
二、环保与运输成本持续加压
随着国家对环境保护的重视程度不断提高,人造板行业面临更严格的环保排放要求。企业需要投入大量资金升级除尘、除醛、废水处理等环保设备,日常运行费用也显著增加。尤其在新环保标准实施后,部分不达标的中小企业被迫停产改造,进一步缩减了市场供应,加剧了供需失衡。
运输成本同样不容忽视。人造板体积大、重量轻,运输效率低,对物流依赖度高。油价上涨、公路治超以及疫情期间的通行管控,都使得运输费用大幅增加。从山东、广西、江苏等主产区流向全国的板材,每立方米运费较前两年上涨20%-30%,这些成本最终只能由企业和消费者分担。
三、下游需求疲软,价格传导不畅
与成本端“涨声一片”相对的是,下游需求端却表现疲软。人造板主要应用于家具制造、建筑装饰和包装等领域。受房地产行业持续低迷影响,家具和装修市场需求增长放缓,不少家具企业订单减少,对人造板的采购积极性下降。终端消费者对家具涨价的接受度有限,使得人造板涨价难以完全向下游传导。
这种情况下,人造板企业陷入“两头受压”的困境:原材料价格刚性上涨,产品出厂价却难以同步提升,利润空间被严重挤压。部分中小型企业已经出现亏损,甚至被迫减产或停产。据中国木材与木制品流通协会数据,2023年以来,全国人造板企业产能利用率不足70%,创下近年新低。
四、行业洗牌加速,转型升级是出路
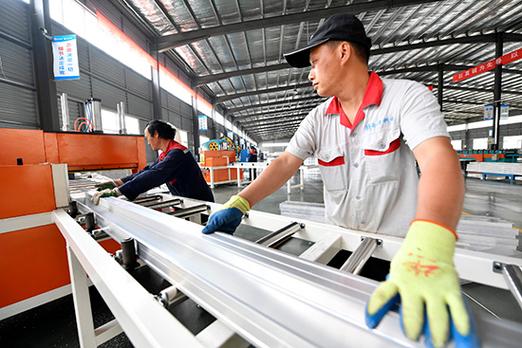
面对巨大的成本压力,人造板行业正在经历一轮洗牌。缺乏规模优势、技术落后、环保不达标的中小企业加速退出市场,而龙头企业则凭借资金、技术和品牌优势,通过垂直整合、降本增效来巩固地位。例如,一些大型企业开始向上游布局原料林基地,以平抑木材价格波动;同时加大研发投入,推广无醛胶、MDI胶等环保胶黏剂,提升产品附加值。
长期来看,人造板作为资源节约型、环境友好型材料,仍有广阔的市场空间。但行业必须摒弃低价竞争的老路,转向高质量发展。企业应加快智能化改造,提高出材率和生产效率,降低单位能耗;同时积极拓展定制家居、装配式建筑等新兴应用领域,以差异化产品消化成本压力。
五、政策引导与市场调节需协同发力
缓解人造板行业的成本压力,既需要市场自身的调节,也离不开政策的引导。一方面,国家可以进一步优化木材进口政策,拓宽进口渠道,降低原材料关税和物流成本;另一方面,应鼓励木材综合利用,支持废旧木材回收利用体系建设,增加原料供给。对环保达标的优质企业给予税收优惠或信贷支持,帮助企业渡过难关。
国内人造板持续涨价背后是多重成本因素的叠加,而需求疲软又使得行业难以通过提价消化压力。这场深度调整既是挑战,也是行业转型升级的契机。只有通过技术创新、管理优化和政策扶持,人造板产业才能走出困境,实现健康可持续发展。
如若转载,请注明出处:http://www.ajswood.com/product/32.html
更新时间:2026-10-05 08:51:27